2026年現在、子育て世帯における税負担の軽減や手当の見直しをめぐり、子供の扶養控除に関する議論や制度変更への関心が一段と高まっています。児童手当の拡充に伴う年少扶養控除の扱いや、所得税・住民税における控除額の仕組みは、多くの家庭の家計収支に直接影響を与える重要なテーマです。
本記事では、子供の扶養控除に関する最新の仕組みや変更点、対象年齢の条件をわかりやすく解説します。税制改正の背景や適用を受けるための手続きのポイントを整理し、世帯にかかる影響についてリアルな実態を紐解いていきます。
子供の扶養控除の基本構造と対象年齢の条件
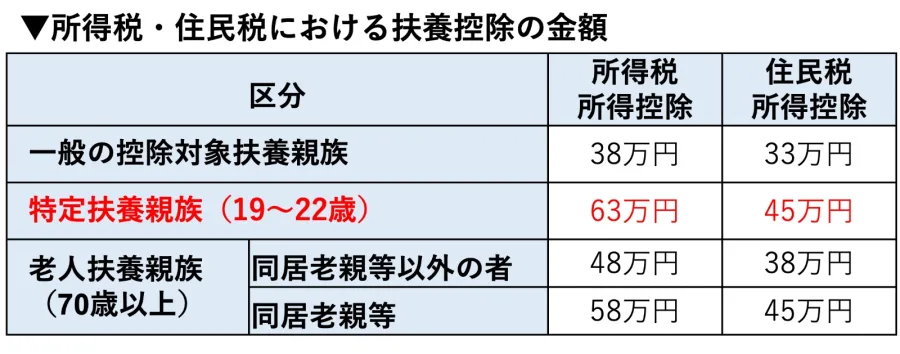
所得税や住民税の計算において、納税者に所得税法上の控除対象扶養親族がいる場合、一定の所得控除を受けることができます。これは納税者の税負担を和らげるための重要なセーフティネットとして機能してきました。しかし、過去の民主党政権時代における子ども手当の導入とそれに伴う税制改正により、16歳未満の年少扶養控除が段階的に縮小・廃止された歴史的経緯があります。
現在の制度においては、一般の扶養控除の対象年齢は原則として「16歳以上」と定められています。具体的には、16歳未満の子供については所得税・住民税の扶養控除の適用対象外とされていますが、その代わりに国から児童手当が支給される仕組みへと一本化されてきました。この仕組みの全貌を正しく理解することが、子育て世帯の税負担を正確に把握する第一歩となります。
児童手当の拡充と扶養控除見直しをめぐる背景
近年、少子化対策や物価高騰に対する総合的な経済対策の一環として、児童手当の所得制限撤廃や支給期間の高校卒業までの延長など、手当側の抜本的な拡充が進められています。こうした手当の拡充に伴い、税制面における「子供扶養控除の見直し」や「年少扶養控除の復活」に関する議論が定期的にメディアや政治の場に浮上しています。
手当の受給額が増額される一方で、過去に年少扶養控除が廃止されたことによる「高所得層や一定の年収帯における税負担増」に対する不公平感の指摘も根強く存在します。政府や与野党の税制調査会では、少子化対策の財源確保と子育て世帯全体への公平な支援のバランスをとるため、控除制度と現金給付のあり方について継続的な検討がおこなわれています。
【比較表】現行制度における扶養控除と対象範囲の整理
子育て世帯に関わる税制上の控除や手当の区分を把握するため、主要な項目を分かりやすく表に整理しました。
| 区分 | 対象年齢 | 所得税・住民税の扱い | 主な特徴・背景 |
|---|---|---|---|
| 年少扶養親族 | 15歳以下(16歳未満) | 扶養控除の対象外 | 過去の税制改正で廃止。現在は児童手当による支援に移行。 |
| 一般の控除対象扶養親族 | 16歳以上18歳未満 | 所得税・住民税の控除対象 | 高校生年代に相当。扶養控除が適用され、税負担が軽減される。 |
| 特定扶養親族 | 19歳以上23歳未満 | 所得税・住民税の控除額が拡大 | 大学進学などの教育費負担が大きい時期に向けた手厚い控除枠。 |
所得税および住民税への具体的な影響と世帯のリアル
扶養控除の有無や年齢区分は、世帯の手取り額や納める税金に直結します。16歳未満の子供については所得税の扶養控除が受けられないものの、自治体を通じて児童手当が支給されるため、家計全体のキャッシュフローとしては手当が上回るケースが一般的です。しかし、世帯年収や所得水準によっては、過去の控除廃止による税負担増のインパクトを強く感じる家庭もあるのが実態です。
また、16歳以上の子どもを扶養している家庭においては、高校生年代の扶養控除が重要な節税手段となります。特に、アルバイトなどで子供自身の収入が増えた場合、控除の対象外となる「所得制限(年収103万円の壁など)」を意識せざるを得ないケースが多く、税制改正の動向や年収の壁に関する議論は、働く保護者層にとって極めて切実な問題となっています。
確定申告・年末調整における扶養控除の正しい書き方と注意点
扶養控除の適用を正しく受けるためには、勤務先での年末調整や、必要に応じた確定申告において正確な情報を申告することが不可欠です。申告漏れや記載ミスがあると、本来受けられるはずの控除が受けられず、余分な税金を納めることになりかねません。
年末調整の際には、「給与所得者の扶養控除等(異動)申告書」に家族の氏名、マイナンバー、生年月日、所得の見積額などを正確に記入する必要があります。特に、アルバイトやパートで収入を得ている高校生年代(16歳以上)の子供を扶養に入れる場合は、その年の合計所得金額が基礎控除や給与所得控除の範囲内(一般に年収103万円以下)に収まっているかを事前に確認することが極めて重要です。
【子供扶養控除】に関するよくある質問(FAQ)
Q1:16歳未満の子供は、本当に扶養控除の対象になりませんか?
A1:所得税法および住民税法上、16歳未満の「年少扶養親族」に対する扶養控除は現在適用外となっています。その代わりとして児童手当が支給される仕組みになっています。
Q2:高校生の子供がアルバイトをしている場合、扶養から外れる基準は何ですか?
A2:一般的に、子供の給与収入が年間103万円を超えると、親の扶養控除(所得税法上の控除対象扶養親族)の対象外となります。勤労学生控除や住民税の非課税限度額とは基準が異なる場合があるため注意が必要です。
Q3:今後、年少扶養控除が復活するというニュースは本当ですか?
A3:児童手当の拡充や少子化対策の財源議論の中で、年少扶養控除の復活論や税額控除への見直し論がたびたび取り沙汰されていますが、公式な税制改正大綱において確定した恒久的な復活措置は執られていません。今後の政府方針や動向を注視する必要があります。
子供の扶養控除制度や児童手当をめぐる環境は、少子化対策や国家財政のバランスの中で常に変化し続けています。目先の税制改正のニュースに一喜一憂するのではなく、自身の世帯構成や子どもの年齢に応じた控除の仕組み、年収の壁に関するルールを正しく理解することが大切です。
正確な情報をキャッチアップし、年末調整や確定申告の際には申告漏れのないようしっかりと準備を整えることが、家計を守るための確実な第一歩となります。