日本経済や為替市場の動向をニュースなどで耳にする際、たびたび話題に上るのが「外為特会(外国為替資金特別会計)」です。円安や円高の局面に際して実施される為替介入の原資となるだけでなく、巨額の国債発行や日本の財政運営とも深く結びついているため、その実態は多方面から注目を集めています。しかし、専門用語が多く、一般の生活者には少し難解に感じられる側面も少なくありません。
本稿では、外国為替資金特別会計の基本的な仕組みから、資金の使途、為替介入における役割、そして日本国債や財政に与える影響に至るまで、最新の事実に基づいて客観的かつ徹底的に検証していきます。
外為特会(外国為替資金特別会計)とは何か?基本の仕組みと目的
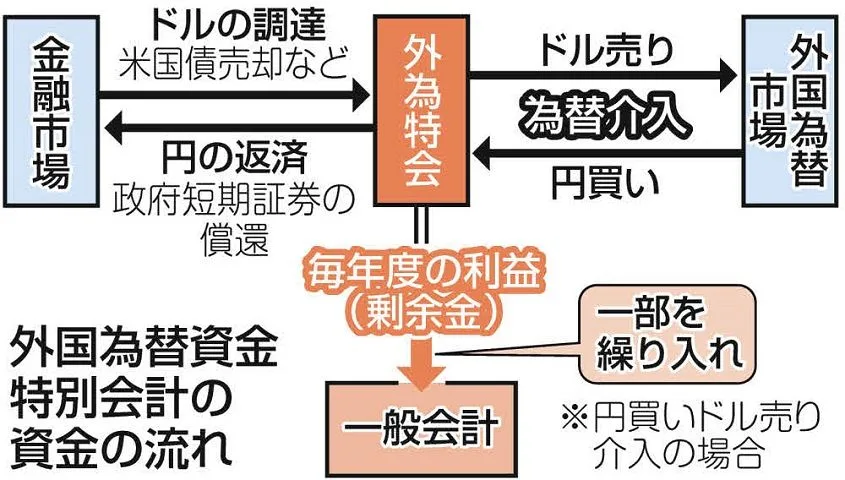
外国為替資金特別会計、通称「外為特会」とは、日本の通貨である円の対外価値を安定させ、外国為替市場における過度な変動を防ぐために設置されている国の特別な会計制度です。国が保有する外貨(米ドルなど)やゴールド、そして日本国債以外の有価証券などを一元的に管理・運用する役割を担っています。
日本の輸出入企業や観光業、さらには私たち消費者の生活に至るまで、為替の急変動は経済活動全体に甚大な影響を及ぼします。そのため、政府(財務省)は必要に応じて為替市場に介入し、円の過度な高騰や急落を抑え込むための「防衛策」を講じてきました。外為特会はそのための資金を機動的に動かすプラットフォームとして機能しています。
この会計の最大の特徴は、保有する巨額の米ドル建て資産(主に米国債など)が生み出す運用益にあります。米国債の金利収入は「利子配当金収入」として外為特会の歳入となり、運用に必要な経費などを差し引いた剰余金の一部は、法律の規定に基づいて日本の一般的な国家予算である「一般会計」へ毎年繰り入れられています。このように、外為特会は単なる為替対策の金庫番にとどまらず、日本の財政収入の一部を支える重要なパイプ役も果たしているのです。
為替介入との深い関係:資金調達から実行までの裏側
為替介入が行われる際、外為特会がどのように活用されるのか、その具体的なプロセスを紐解きます。為替介入には大きく分けて、円を売って外貨(主にドル)を買う「円売り介入」と、外貨を売って円を買う「円買い介入」が存在します。
例えば、急速な円安を食い止めるために円売り・ドル買い介入を実施する場合、政府は膨大なドル資金を調達しなければなりません。しかし、財務省が手元にいつでも使える巨額のドル現金を持っているわけではありません。そこで活用されるのが「政府短期証券(FB:Financing Bills)」の発行です。
財務省は、民間金融機関などに政府短期証券(国債の一種)を市場で買い取ってもらうことで円資金を調達します。その調達した円資金を用いて外国為替市場で円を売り、米ドルを買います。そして買い入れた米ドルで安全性の高い米国債などを購入し、外為特会の資産として組み入れて運用するというサイクルが構築されています。
反対に、円高を阻止するための円買い・ドル買いの逆(ドル売り・円買い介入)を行う場合は、外為特会が保有している米ドルなどの外貨資産を売却して円を買い戻します。このように、為替介入は単なる日銀の金融政策ではなく、財務省が管理する外為特会のバランスシートの変動を伴う国家レベルの金融オペレーションなのです。
外為特会の資金使途と保有資産の内訳を徹底解剖
外為特会が管理する資産は数兆円規模ではなく、数百兆円規模に及ぶ極めて巨大なものです。その大部分は、米国債を中心とした安全性の高い外国の公社債や外貨預金で構成されています。これらの資金使途や運用実態について、主な構成要素を整理します。
以下に、外為特会の主な資産・資金の流れに関する概要を比較表としてまとめます。
| 項目・区分 | 主な内容・役割 | 日本の財政への影響・特徴 |
|---|---|---|
| 外国証券(米国債など) | 外為特会資産の大部分を占める。主に米国の国債で運用され、安定した利子収入を生み出す。 | 保有額は米国の金利や為替レート(ドル円相場)の変動によって円換算評価額が大きく左右される。 |
| 政府短期証券(FB) | 為替介入などの原資(円資金)を調達するために発行される短期の国債。 | 市場での円滑な消化が求められ、日本の国債発行残高の一部を構成する。 |
| 一般会計への繰入金 | 外為特会の運用で得られた剰余金のうち、法律に基づき一般会計へ毎年移転される資金。 | 日本の税収を補う財源の一部として活用され、国家予算の編成に寄与している。 |
このように、外為特会の資産は単に眠っているわけではなく、常に海外の安全な債券で運用され、そこで得られた収益が日本の国家財政を側面から支える構造になっています。一方で、保有する米国債の価格変動リスクや、米国の金利低下、急激な円高による評価損(いわゆる含み損)が発生するリスクも常に内包しています。
日本の国債発行や財政運営に与える影響
「外為特会と日本の国債発行にはどのような関係があるのか」という疑問は、財政の健全性を語る上で頻繁に議論されるポイントです。前述の通り、為替介入を行う際に政府短期証券(FB)が発行されるため、一時的に国の債務(国債発行残高)が膨らむ側面があります。
しかし、ここで発行される政府短期証券は、一般的な長期国債(日本の財政赤字を穴埋めするための国債)とは性質が異なります。長期国債が赤字財政のツケ払いであるのに対し、政府短期証券は「外貨資産という目に見える形のある実物資産(または米国債)」を裏付けとして発行される短期の資金繰り手段です。つまり、買ったドルや米国債の資産価値がそのまま存在するため、単純な「借金の膨張」とは経済的な意味合いが異なります。
それでもなお、市場における国債の消化能力や金利変動に対する警戒感は怠れません。巨額のFBが短期間に大量発行されると、短期金融市場の金利にプレッシャーを与える可能性があり、日銀の金融政策との綿密な連携が不可欠となります。また、一般会計への繰入金が過度に期待されると、歳入の不安定要素に左右されやすいという構造的な課題も指摘されています。
近年の動向と為替市場における実態検証
近年の外国為替市場では、歴史的な円安・ドル高の進行に伴い、政府・日本銀行による為替介入が断行されてきました。こうした局面において、外為特会の規模や運用状況はマーケット参加者やエコノミストたちの鋭い監視の的となっています。
報道各社の取材や公式データによると、為替介入が実施された時期には、外為特会のドル建て資産の売買や政府短期証券の発行規模が一時的に大きく変動しています。円安を食い止めるためにドルを売った局面では外為特会のドル保有割合が調整され、逆にドル買い介入によってドル資産が増加するなど、市場の荒波を直接受ける現場となっています。
また、米国の金融政策(金利の引き上げや引き下げの局面転換)が外為特会の運用益に与える影響も小さくありません。米国の金利が高い時期には外貨資産からの利子収入が増加する一方、金利低下や急激な円高(ドル安)が進行した場合には、資産の円換算価値が目減りするリスクが常に意識されています。専門家の間では、こうした為替変動リスクをいかにコントロールしつつ、国の財政基盤の安定性を維持するかという点について、継続的な議論が行われています。
【外為特会】に関するよくある質問(FAQ)
Q1:外為特会の資金は、日本の税金から出ているのですか?
A1:外為特会の原資は主に「政府短期証券(FB)」の発行によって市場から調達した円資金や、保有する外貨資産の運用益であり、国民から集めた通常の税金が直接大量に投入されているわけではありません。ただし、国が発行する証券を裏付けとしているため、国家の信用力に依拠している点は共通しています。
Q2:為替介入で円買いを行うと、外為特会のドルはどうなるのですか?
A2:円買い・ドル売り介入(円を高いためにドルを売って円を買う作業)を行う場合、外為特会が保有している米ドルなどの外貨資産を売却することになるため、外為特会内のドル建て保有残高は減少します。
Q3:外為特会の運用益が一般会計に入ると、私たちの生活にはどう影響しますか?
A3:外為特会で得られた剰余金の一部が一般会計に繰り入れられることで、国の税収を補う財源が増え、国家予算における歳出の裏付けとなります。間接的ではありますが、国の財政健全化や公共サービスの財源確保に寄与していると言えます。
ここまで、外為特会(外国為替資金特別会計)の仕組み、資金の使途、為替介入との関係、そして国債や財政への影響について多角的に検証してきました。
外為特会は、単なる行政上の特殊な会計制度ではなく、日本の貿易や通貨の安定を守り、さらには国家財政の隠れた支えとしても機能している極めて重要なシステムです。今後も国内外の金利動向や為替相場の変動、政府・日銀の政策判断に伴い、その動向は経済ニュースの核心であり続けるでしょう。複雑に見える金融の仕組みの本質を正しく理解することは、激動する経済環境を生き抜くための確かな判断基準となります。